-
十强省份三季报出炉,固定资产投资除上海外均是负增长
投资换了跑道 带动经济增速跑赢全国大盘
-
扫码看视频,看十强省三季报藏着什么逻辑。
□四川日报全媒体记者 蒋君芳
近日,经济总量居全国前十的省份,陆续亮出今年前三季度经济成绩单,其中有8个省份增速跑赢全国大盘。今年上半年重返经济十强席位的安徽省,在前三季度守住了十强省份“守门员”位置。
一直以来,GDP前十省份以不足两成国土面积,贡献全国超六成经济总量,是稳住大盘的“顶梁柱”。川观智库·省情研究所梳理发现,今年前三季度,全国经济前十省份合计实现GDP65.66万亿元,占全国比重达61.30%,“顶梁柱”角色发挥稳定。
看经济增速
浙鲁并列领跑,经济前十省份有8个高于全国平均增速
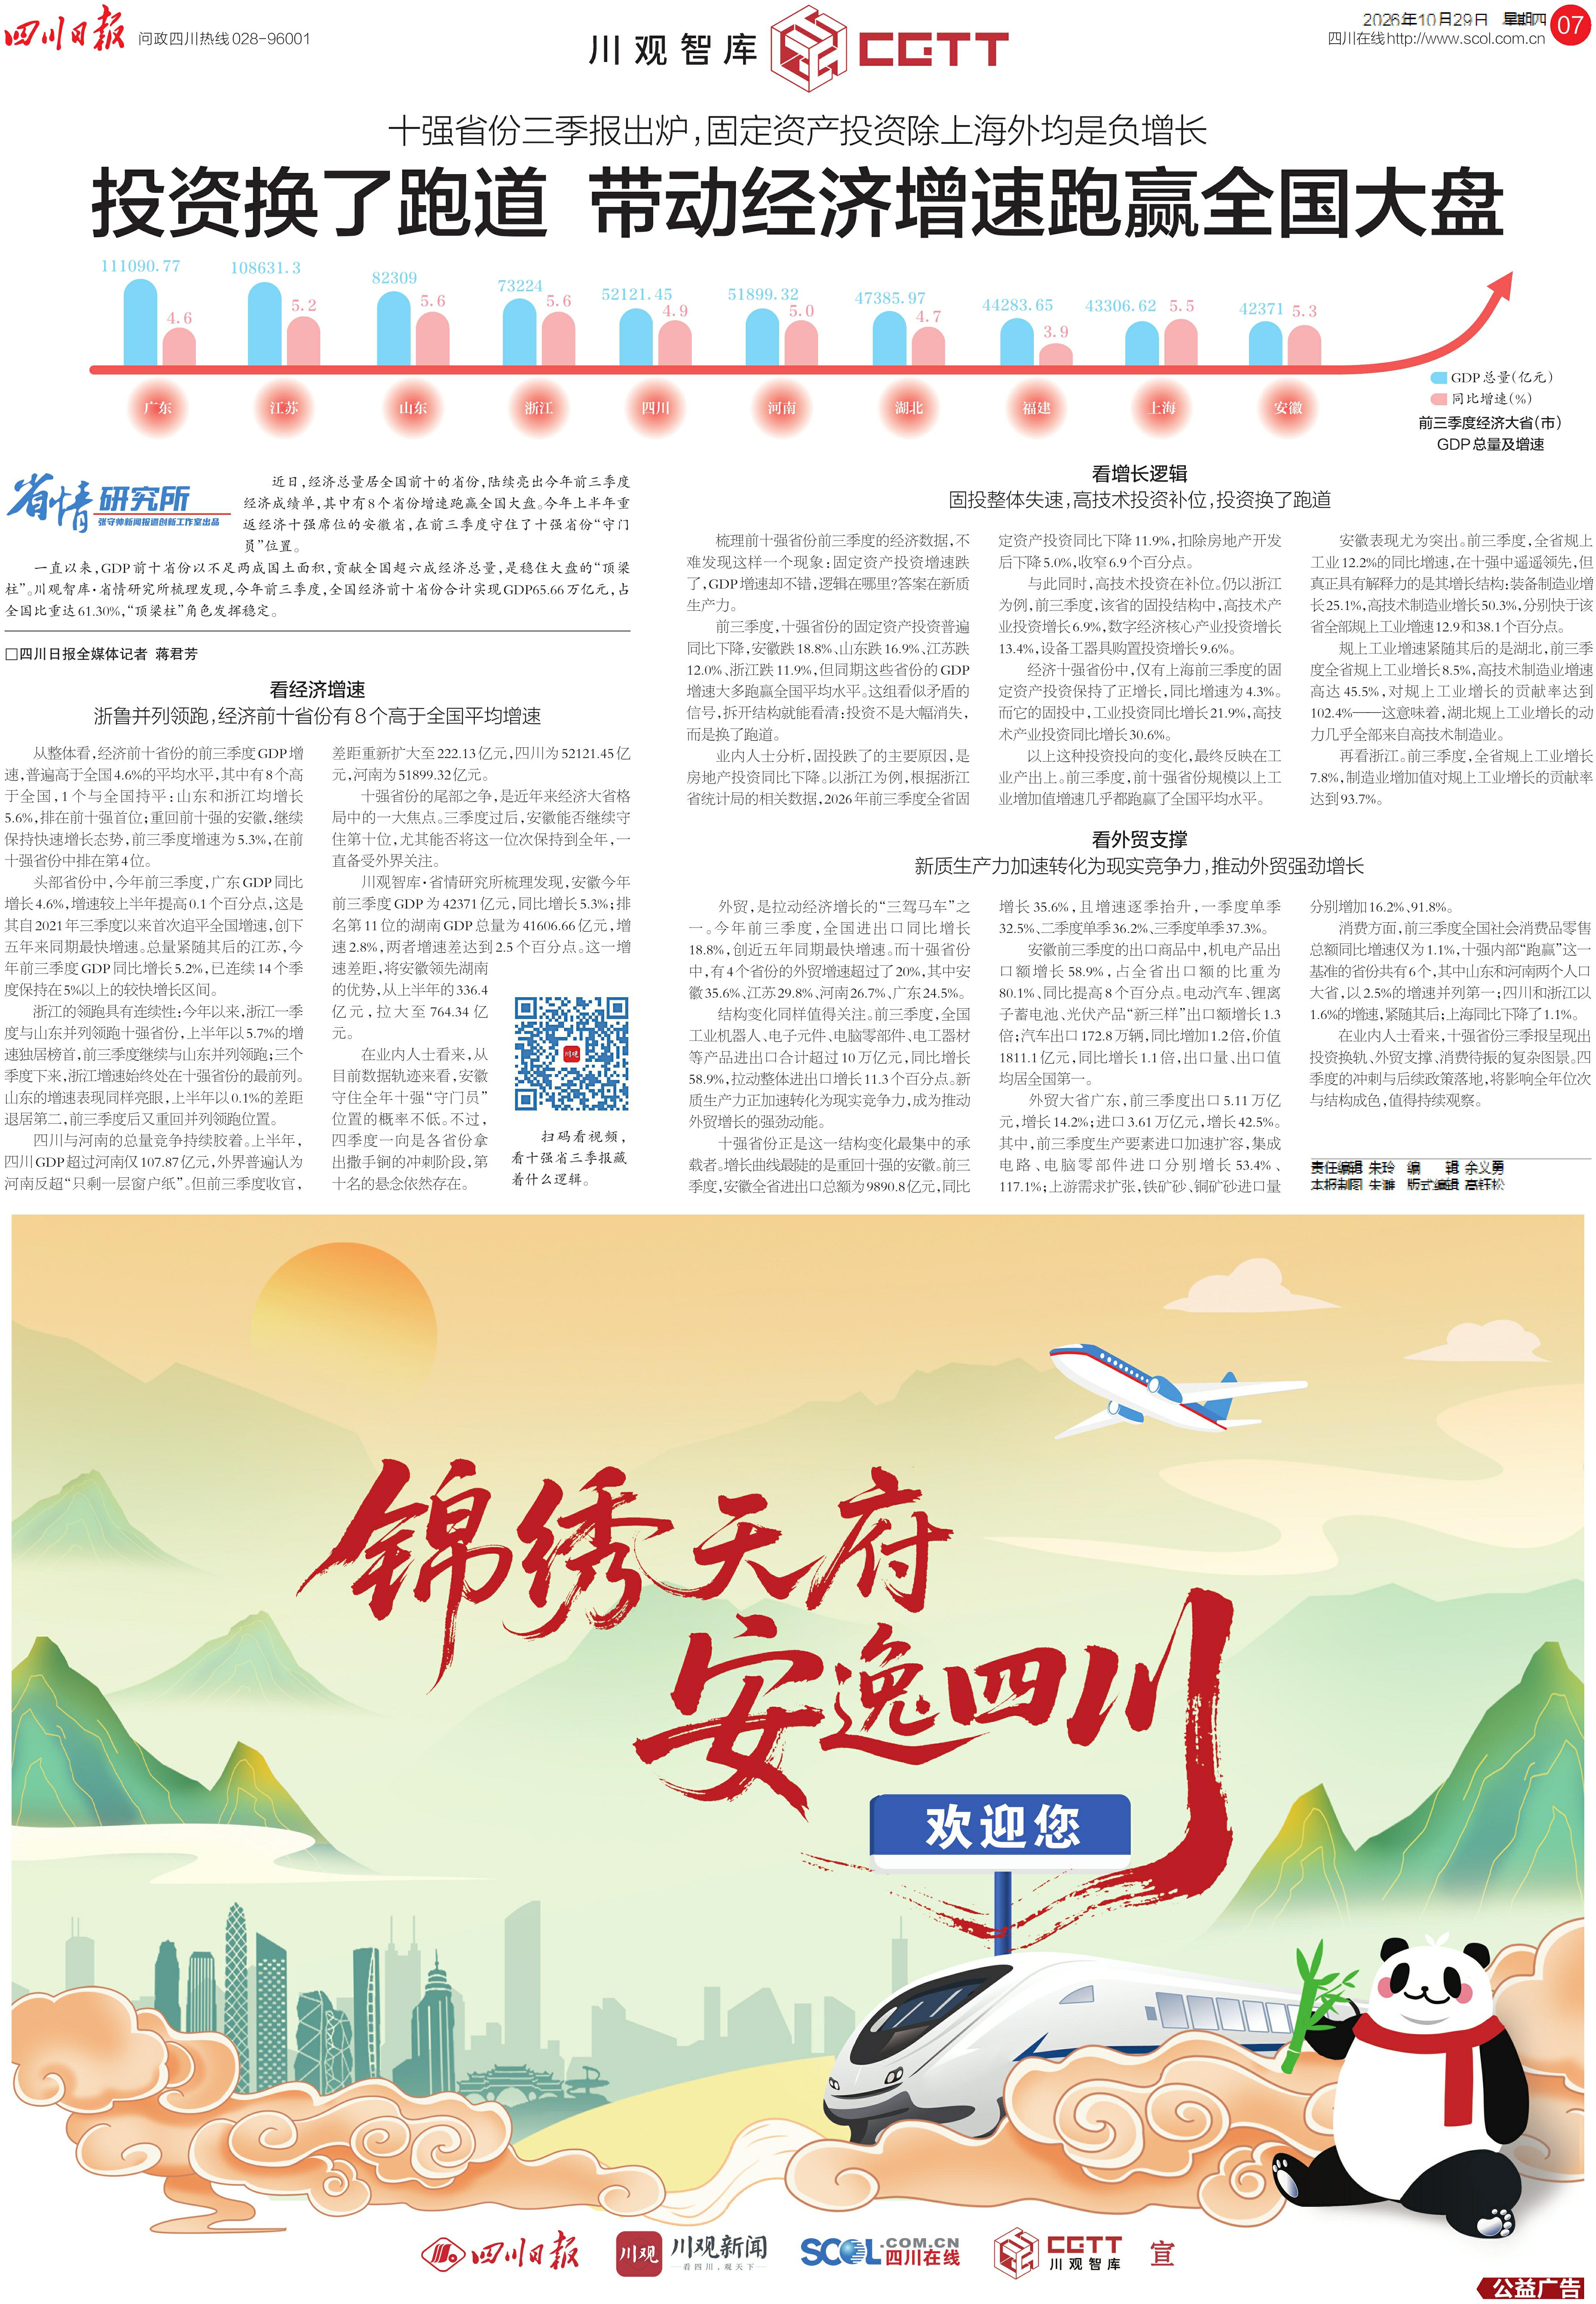
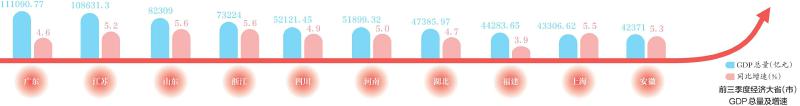
从整体看,经济前十省份的前三季度GDP增速,普遍高于全国4.6%的平均水平,其中有8个高于全国,1个与全国持平:山东和浙江均增长5.6%,排在前十强首位;重回前十强的安徽,继续保持快速增长态势,前三季度增速为5.3%,在前十强省份中排在第4位。
头部省份中,今年前三季度,广东GDP同比增长4.6%,增速较上半年提高0.1个百分点,这是其自2021年三季度以来首次追平全国增速,创下五年来同期最快增速。总量紧随其后的江苏,今年前三季度GDP同比增长5.2%,已连续14个季度保持在5%以上的较快增长区间。
浙江的领跑具有连续性:今年以来,浙江一季度与山东并列领跑十强省份,上半年以5.7%的增速独居榜首,前三季度继续与山东并列领跑;三个季度下来,浙江增速始终处在十强省份的最前列。山东的增速表现同样亮眼,上半年以0.1%的差距退居第二,前三季度后又重回并列领跑位置。
四川与河南的总量竞争持续胶着。上半年,四川GDP超过河南仅107.87亿元,外界普遍认为河南反超“只剩一层窗户纸”。但前三季度收官,差距重新扩大至222.13亿元,四川为52121.45亿元,河南为51899.32亿元。
十强省份的尾部之争,是近年来经济大省格局中的一大焦点。三季度过后,安徽能否继续守住第十位,尤其能否将这一位次保持到全年,一直备受外界关注。
川观智库·省情研究所梳理发现,安徽今年前三季度GDP为42371亿元,同比增长5.3%;排名第11位的湖南GDP总量为41606.66亿元,增速2.8%,两者增速差达到2.5个百分点。这一增速差距,将安徽领先湖南的优势,从上半年的336.4亿元,拉大至764.34亿元。
在业内人士看来,从目前数据轨迹来看,安徽守住全年十强“守门员”位置的概率不低。不过,四季度一向是各省份拿出撒手锏的冲刺阶段,第十名的悬念依然存在。
看增长逻辑
固投整体失速,高技术投资补位,投资换了跑道
梳理前十强省份前三季度的经济数据,不难发现这样一个现象:固定资产投资增速跌了,GDP增速却不错,逻辑在哪里?答案在新质生产力。
前三季度,十强省份的固定资产投资普遍同比下降,安徽跌18.8%、山东跌16.9%、江苏跌12.0%、浙江跌11.9%,但同期这些省份的GDP增速大多跑赢全国平均水平。这组看似矛盾的信号,拆开结构就能看清:投资不是大幅消失,而是换了跑道。
业内人士分析,固投跌了的主要原因,是房地产投资同比下降。以浙江为例,根据浙江省统计局的相关数据,2026年前三季度全省固定资产投资同比下降11.9%,扣除房地产开发后下降5.0%,收窄6.9个百分点。
与此同时,高技术投资在补位。仍以浙江为例,前三季度,该省的固投结构中,高技术产业投资增长6.9%,数字经济核心产业投资增长13.4%,设备工器具购置投资增长9.6%。
经济十强省份中,仅有上海前三季度的固定资产投资保持了正增长,同比增速为4.3%。而它的固投中,工业投资同比增长21.9%,高技术产业投资同比增长30.6%。
以上这种投资投向的变化,最终反映在工业产出上。前三季度,前十强省份规模以上工业增加值增速几乎都跑赢了全国平均水平。
安徽表现尤为突出。前三季度,全省规上工业12.2%的同比增速,在十强中遥遥领先,但真正具有解释力的是其增长结构:装备制造业增长25.1%,高技术制造业增长50.3%,分别快于该省全部规上工业增速12.9和38.1个百分点。
规上工业增速紧随其后的是湖北,前三季度全省规上工业增长8.5%,高技术制造业增速高达45.5%,对规上工业增长的贡献率达到102.4%——这意味着,湖北规上工业增长的动力几乎全部来自高技术制造业。
再看浙江。前三季度,全省规上工业增长7.8%,制造业增加值对规上工业增长的贡献率达到93.7%。
看外贸支撑
新质生产力加速转化为现实竞争力,推动外贸强劲增长
外贸,是拉动经济增长的“三驾马车”之一。今年前三季度,全国进出口同比增长18.8%,创近五年同期最快增速。而十强省份中,有4个省份的外贸增速超过了20%,其中安徽35.6%、江苏29.8%、河南26.7%、广东24.5%。
结构变化同样值得关注。前三季度,全国工业机器人、电子元件、电脑零部件、电工器材等产品进出口合计超过10万亿元,同比增长58.9%,拉动整体进出口增长11.3个百分点。新质生产力正加速转化为现实竞争力,成为推动外贸增长的强劲动能。
十强省份正是这一结构变化最集中的承载者。增长曲线最陡的是重回十强的安徽。前三季度,安徽全省进出口总额为9890.8亿元,同比增长35.6%,且增速逐季抬升,一季度单季32.5%、二季度单季36.2%、三季度单季37.3%。
安徽前三季度的出口商品中,机电产品出口额增长58.9%,占全省出口额的比重为80.1%、同比提高8个百分点。电动汽车、锂离子蓄电池、光伏产品“新三样”出口额增长1.3倍;汽车出口172.8万辆,同比增加1.2倍,价值1811.1亿元,同比增长1.1倍,出口量、出口值均居全国第一。
外贸大省广东,前三季度出口5.11万亿元,增长14.2%;进口3.61万亿元,增长42.5%。其中,前三季度生产要素进口加速扩容,集成电路、电脑零部件进口分别增长53.4%、117.1%;上游需求扩张,铁矿砂、铜矿砂进口量分别增加16.2%、91.8%。
消费方面,前三季度全国社会消费品零售总额同比增速仅为1.1%,十强内部“跑赢”这一基准的省份共有6个,其中山东和河南两个人口大省,以2.5%的增速并列第一;四川和浙江以1.6%的增速,紧随其后;上海同比下降了1.1%。
在业内人士看来,十强省份三季报呈现出投资换轨、外贸支撑、消费待振的复杂图景。四季度的冲刺与后续政策落地,将影响全年位次与结构成色,值得持续观察。
-
数字版
-
07 川观智库